毎月の資産状況を、記録として残していこうと思います。第一回は2026年8月時点の中身です。
なぜ公開するのか。理由は単純で、そのほうが自分が真面目に向き合うからです。人に見せる前提だと、なんとなく買った銘柄や、放置している資金について、いちいち説明が必要になります。その面倒くささが、たぶん一番の管理コストになる。あと、同年代の人が実際にどんなポートフォリオを組んでいるのかは、私自身がいちばん知りたい情報でもあります。それなら自分から出そう、と。
というわけで、20代後半の商社勤務、独身のリアルな資産状況です。
そもそも、何のために貯めているのか
先に目的から書きます。私が株式投資をしている一番の理由は、将来の大学院留学の資金をつくるためです。行き先としては欧州か米国を考えています。
ざっと調べたところ、学費と生活費を合わせて必要になるのは1,000万〜2,000万円ほど。奨学金が取れれば話は変わりますが、そこに期待して計画を組むのは危ういので、自力で用意する前提で見積もっています。
この目的が決まっていることが、私にとってはかなり重要です。「なんとなく増やしたい」だと、相場が下がったときに握力が持ちません。何年後にいくら必要か、という数字があると、日々の値動きに一喜一憂する意味がなくなります。
全体:総資産 5,095,635円
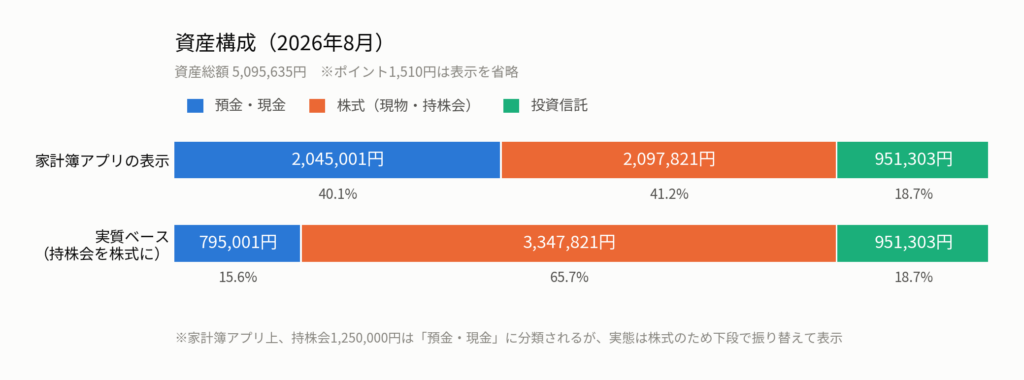
内訳は、家計簿アプリ上の表示で預金・現金が40.1%、株式(現物)が41.2%、投資信託が18.7%。
ただし、この「預金・現金」には会社の持株会分125万円が含まれています。アプリの分類上そこに入っているだけで、中身は完全に株式です。値動きもするし、売りたいときにすぐ売れるものでもありません。
これを株式側に振り替えると、景色が変わります。現金は80万円弱で全体の15.6%、リスク資産は84.4%。グラフの上下を見比べると、同じ資産でも分類の置き方でここまで印象が変わるのかと思います。持株会に限らず、財形貯蓄や社内預金あたりも同じで、「なんとなく現金っぽく見えているもの」は一度中身を確認しておいたほうがいいと思います。
そして、この現金比率15%は意図的なものです。私が意識しているのは、寝かせずにお金に働いてもらうこと。目標達成まではまだ時間があり、20代で守るべきものも多くありません。この期間に現金を厚く積むのは、私の目的に対しては合理的でないと考えています。
もちろん、これは誰にでも当てはまる話ではありません。守るものがある方は、まず生活防衛資金からだと思います。
株式(現物):2,097,821円、含み益 +196,103円
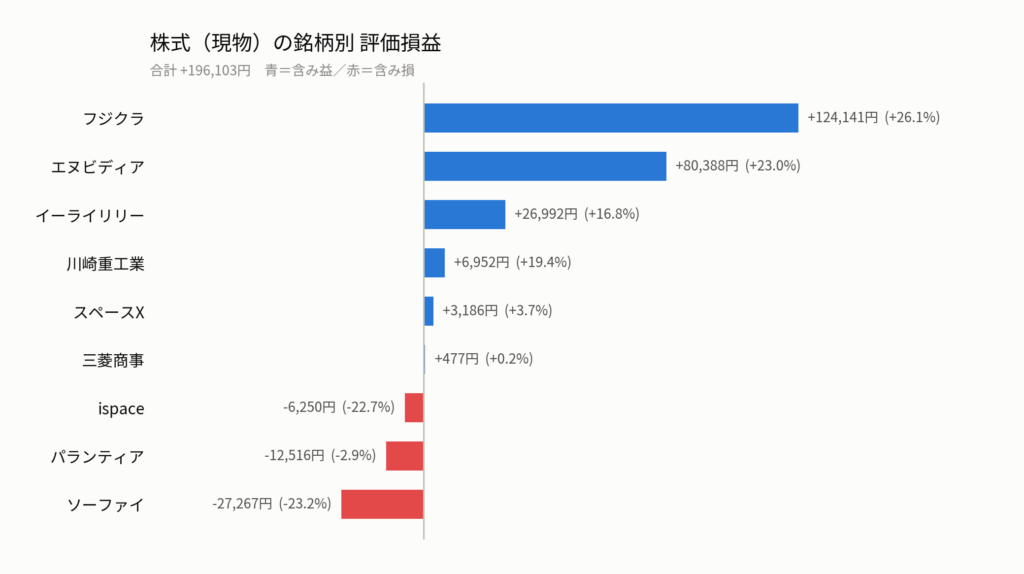
保有は9銘柄、合計で+196,103円の含み益です。
牽引しているのはフジクラ(+124,141円、+26.1%)とエヌビディア(+80,388円、+23.0%)。私は「AIインフラ」というテーマに絞って張っており、この2銘柄はその中心です。電力・電線と半導体という、AIの土台側にあたる部分ですね。
上位3銘柄(フジクラ、エヌビディア、パランティア)だけで、リスク資産全体の約47%を占めます。一般には「集中しすぎ」と言われる水準でしょう。ただ、これも意図してやっていることです。理解できるテーマを選び、腹落ちしたものに厚く張る。 中途半端に分散させると、結局どの銘柄も自分の判断で持っていない状態になります。それなら、自分が調べて納得できる範囲に絞ったほうがいい、というのが今の考えです。
その上で意識しているのが、配当株とバリュー株をバランスよく組み合わせることです。テーマ株だけだと相場の局面によって全体が一気に振れるので、三菱商事や川崎重工業のような、配当を出しながら実業の裏付けがある銘柄を組み合わせています。攻めの部分と、地に足のついた部分。この二本立てが自分にとっては座りがいいと感じています。
もちろん外している銘柄もあって、ソーファイ(-23.2%)とispaceはしっかり含み損です。ispaceに至っては、正直なところ「夢に投資した」部分が大きく、投資というより応援に近い性格のものです。それが悪いとは思いませんが、そう自覚して持つのと、無自覚で持つのとでは全然違うと思っています。
投資信託:951,303円、含み益 +136,043円
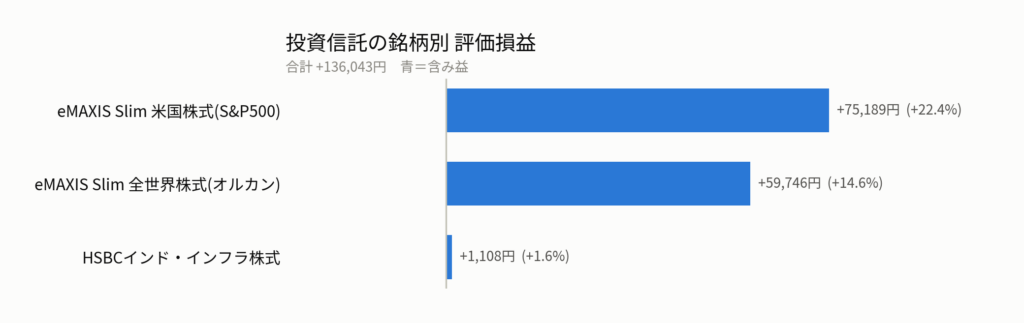
こちらはNISAでの積立が中心です。S&P500が+75,189円(+22.4%)、オルカンが+59,746円(+14.6%)、HSBCインド・インフラが+1,108円(+1.6%)。
個別株が攻めの部分だとすれば、こちらは土台です。設定してから一度も触っていません。
面白かった比較
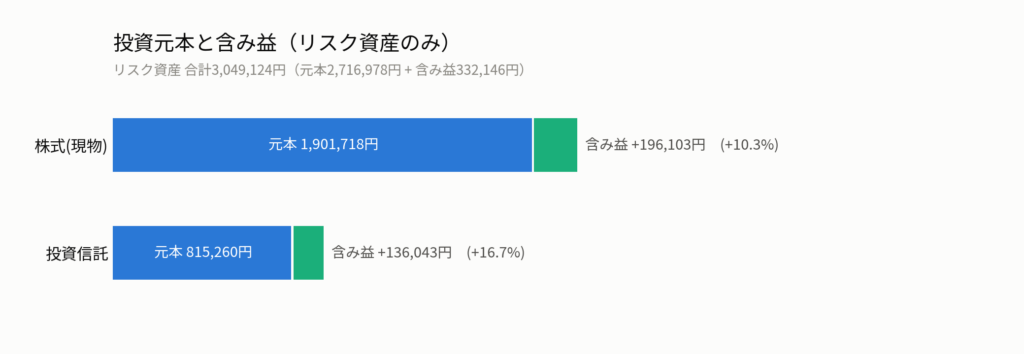
元本に対するリターン率を並べると、こうなります。
- 株式(現物):元本1,901,718円に対して含み益+196,103円(+10.3%)
- 投資信託:元本815,260円に対して含み益+136,043円(+16.7%)
個別株のほうが、率では負けています。決算を読んで、業界を追って、下げた日には気分が沈むという精神的コストまで払っているのに、放置している積立に率で負けている(笑)
ただ、これは期間が1年程度しかない話なので、結論を出すには早すぎます。個別株はテーマの当たり外れで振れ幅が大きく、今がたまたま悪い局面という可能性も十分あります。大事なのは、こういう数字が出たときに「たまたまだ」で片付けず、記録して追い続けることだと思っています。1年後、3年後にこの差がどうなっているか。それを見るためにも、毎月残す価値があります。
15ヶ月でどう増えたか
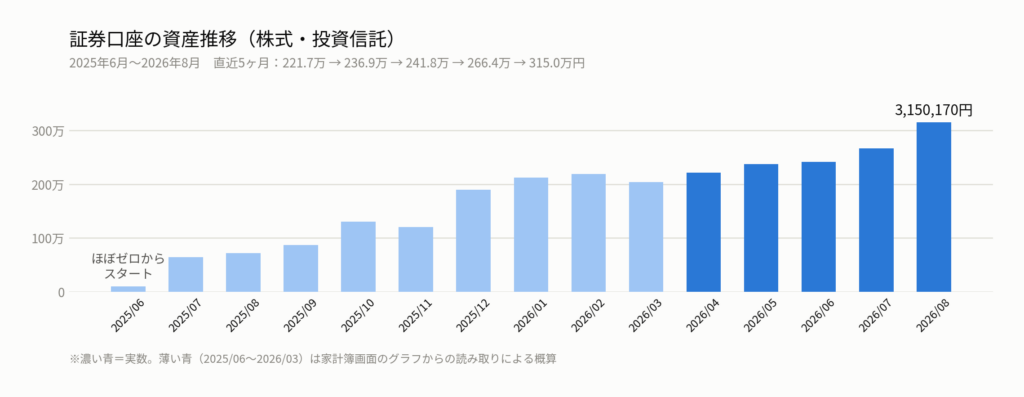
証券口座(株式+投資信託)の残高推移です。
本格的に投資を始めたのが2025年6月なので、ちょうど15ヶ月が経ちました。ほぼゼロからのスタートで、現在は315万円。毎月の給与から積み立てつつ、個別株を買い増してきた結果です。
直近5ヶ月を並べると、221.7万 → 236.9万 → 241.8万 → 266.4万 → 315.0万円。8月だけで前月比+48.6万円(+18.3%)と伸びていますが、これは入金だけでなく相場が良かった影響が大きいので、実力と勘違いしないようにしたいところです。
このグラフで私が確認したいのは、月々の増減そのものではなく傾きが保てているかです。相場は上下するので単月の数字にはあまり意味がありません。半年、1年というスパンで右肩上がりの角度が維持できているか。それが崩れているなら、原因は相場ではなく入金力か支出のどちらかだ、という見方をしています。
グラフにして初めて気づいたのですが、2025年11月と2026年3月に、前月から減っている月があります。当時はまったく意識していませんでした。こうして並べて残しておくと、後から自分の行動を振り返る材料になります。記録をつける価値は、たぶんこういうところにあるのだと思います。
来月に向けて
意識していることは、結局のところ2つだけです。
- お金に働いてもらう ― 目的達成まで時間がある以上、現金で寝かせない
- 攻めと守りを組み合わせる ― テーマ株に張りつつ、配当株・バリュー株で土台を作る
そして、これがいちばん大きいのですが、資産形成でもっとも効くのは相場を読むことではなく、入金力を上げることだと思っています。510万円を1,000万円にするのに、年利で何%というのももちろん効きますが、20代の今は本業の収入と自分の能力を上げるほうが効率がいい。USCPAの勉強も、その意味では立派な資産形成のつもりでいます。
来月もまた記録します。同じように目標に向かって積み上げている方がいれば、ぜひご自身の状況と見比べてみてください。
※本記事は個人の資産状況の記録であり、特定の銘柄の購入を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント